
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
10年期美债收益率破5%,策略师警示美国财政风险,称黄金才是滞胀时期的配置核心 |
|||||||
| 时间:2026/9/28 15:06:43 | ||||||||
10年期美债收益率站上5%以上,不少投资者被高收益吸引,想要入场布局美债。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 在胡珀看来,美国的通胀压力非但没有消退,反而存在进一步加剧的可能性。美联储想要成功压制通胀,难度非常大,政策制定者需要同时应对多重来源的物价上涨压力。 她说:“当下通胀的来源十分多元,各类推升物价的因素交织在一起。”她列举了多项核心驱动因素:中东局势、俄乌冲突、关税政策、移民相关政策,还有大规模投入人工智能基础设施建设的巨额资本。胡珀补充说,关税冲击并非一次性事件,新出台的关税措施会持续带来一连串小型通胀扰动。而当前多数物价压力属于供给侧问题,这类通胀,货币政策的调控效果有限。她接着说:“货币政策应对需求拉动型通胀的效果更好,面对供给端通胀,政策天然处于劣势。”这就意味着美联储从一开始就面临巨大挑战。 多重供给冲击叠加,推高美国经济陷入滞胀的可能性,也就是经济增长疲软,但通胀持续居高不下。能源领域是另一大通胀隐患,炼油产能承压会持续推升能源价格。柴油价格上涨会传导至运输和商品流通环节,形成二级、三级连锁效应,将整体通胀压力传导至核心通胀。她说:“这就是整体通胀转化为核心通胀的过程。”市场不少观点认为通胀即将见顶,但胡珀并不认同,她提醒市场不能掉以轻心。她说:“我不认为通胀已经到顶,距离通胀高点可能还有一段距离。”  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 面对通胀、利率、政府财政与经济增长的多重不确定性,胡珀建议投资者搭建更加均衡的投资组合,依靠不同资产在不同宏观环境下的差异化表现抵御风险。 分散配置需要覆盖传统大类资产内部及跨品类资产,包含海外股票与固收产品。与此同时,大宗商品与另类投资也应当作为组合的重要组成,一旦通胀持续高位运行,经济走向滞胀,这类资产的价值会进一步凸显。胡珀表示,大宗商品在通胀环境中历史表现优异,趋势跟踪类的另类策略,也能够在持续的价格行情中获取收益,而黄金在组合里可以承担关键作用。 她说:“黄金在滞胀环境中往往表现良好。”她承认,利率上行会增加持有黄金的机会成本,对金价形成压制。但回顾历史,在大范围通胀周期,尤其是上世纪60年代末至80年代初那段极端滞胀阶段,黄金走出了亮眼行情。 结语 美债5%以上的高收益率看似诱人,但背后是美国财政赤字、高债务利息支出的深层矛盾。在多重供给冲击之下,通胀难言见顶,滞胀风险持续存在,美联储的货币政策调控空间受限。胡珀并不建议投资者重仓押注长端美债,而是倡导构建高度分散的投资组合,将大宗商品、黄金纳入配置框架,以此应对未来经济与市场的多种可能性。 在复杂多变的宏观环境下,认清各类资产潜在风险,坚持多元化配置,是普通投资者应对市场动荡的核心思路。 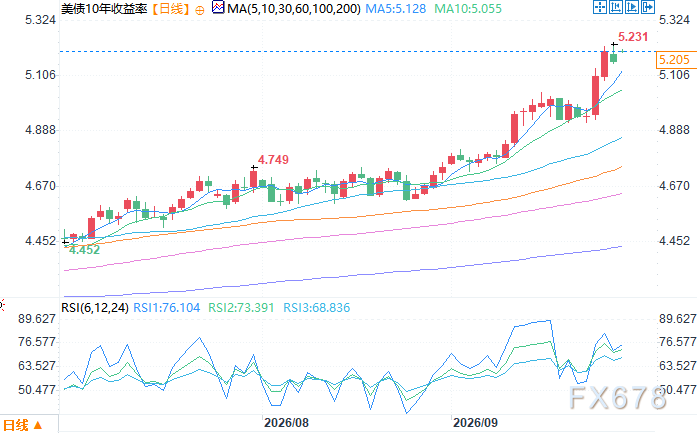 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间9月28日11:20 10年期美债收益率 报 5.197% |
||||||||
作者: chengtianhao 来源:
|